扫描下载APP
其它方式登录
OpenAI结束与微软Azure的独家合作,半年内将其GPT系列大模型(如GPT-6 Astra、Codex等)陆续接入AWS和Google Cloud,实现美国三大云厂商全覆盖;此举旨在降低企业客户使用门槛,支持跨模型调用、统一账单与数据治理,凸显云平台作为AI模型核心分销渠道的战略地位。
文章聚焦Agentic Cloud时代云厂商面临的资本效率挑战,指出AI智能体规模化落地倒逼云架构全栈重写,导致千亿级资本开支激增,但回报周期长、利用率低、现金流承压,ROIC、自由现金流和GPU利用率成为新竞争核心指标,国产芯片替代与商业模式迭代(如Token即服务)是提升资本回报的关键路径。
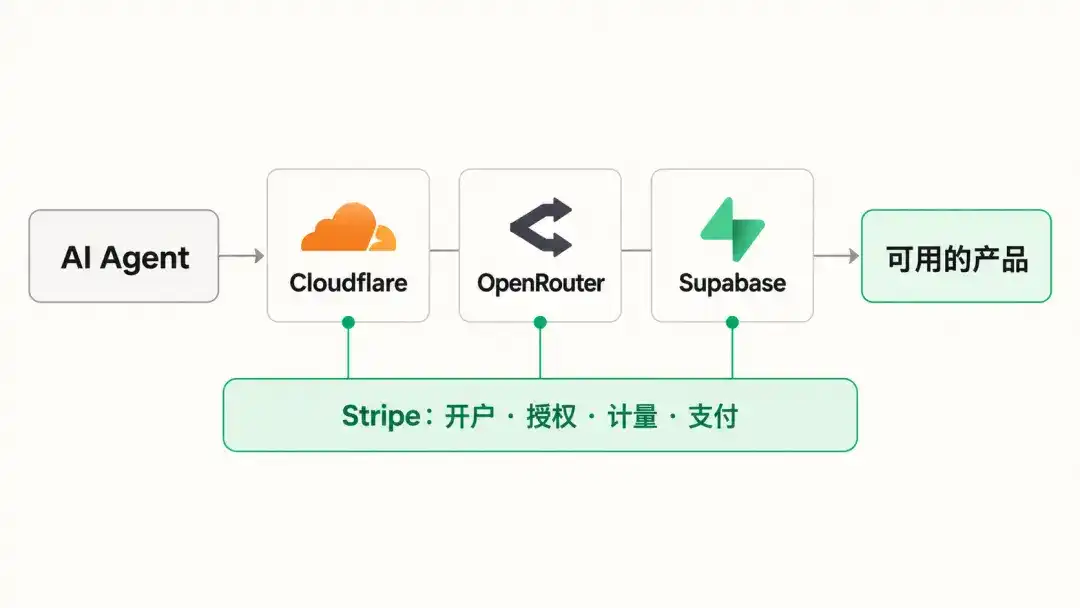
Stripe 正构建面向 AI 时代的支付基础设施,通过 Agentic Commerce Protocol、Shared Payment Token、Link Agent Wallet 和 Machine Payments Protocol 等技术,使 AI Agent 能安全发起交易、调用服务并完成支付,同时保障用户授权可控、商户可信、机器间微支付可编程,目标是成为所有 AI 入口背后的商业结算与信任层。
ICP推出Cloud Engines企业云服务,绑定Mission 70通缩计划:企业采购收入的20%用于销毁ICP代币,目标将通胀率从9.72%降至2.92%。当前产品处于Early Access阶段,SEV加密等关键功能尚未上线,已落地巴基斯坦国家云引擎和UNDP试点,但规模化营收与销毁量尚未形成,代币重估仍需等待可验证的销毁数据。
谷歌下一代大模型Gemini 4 Argon已对部分Pro用户开放,深度集成于Google Cloud、编程工具Antigravity及AI管家Concierge,具备自主代码提交、大规模代码库迁移和量子计算辅助等突破性能力,标志着AI从辅助工具向自主智能体范式转变。
HashKey Cloud 与 Babylon 达成技术合作,为 TBV 网络提供节点运营、验证及基础设施支持,使原生比特币无需封装或跨链即可直接用于链上应用,强化比特币与以太坊生态连接及机构级基础设施服务能力。
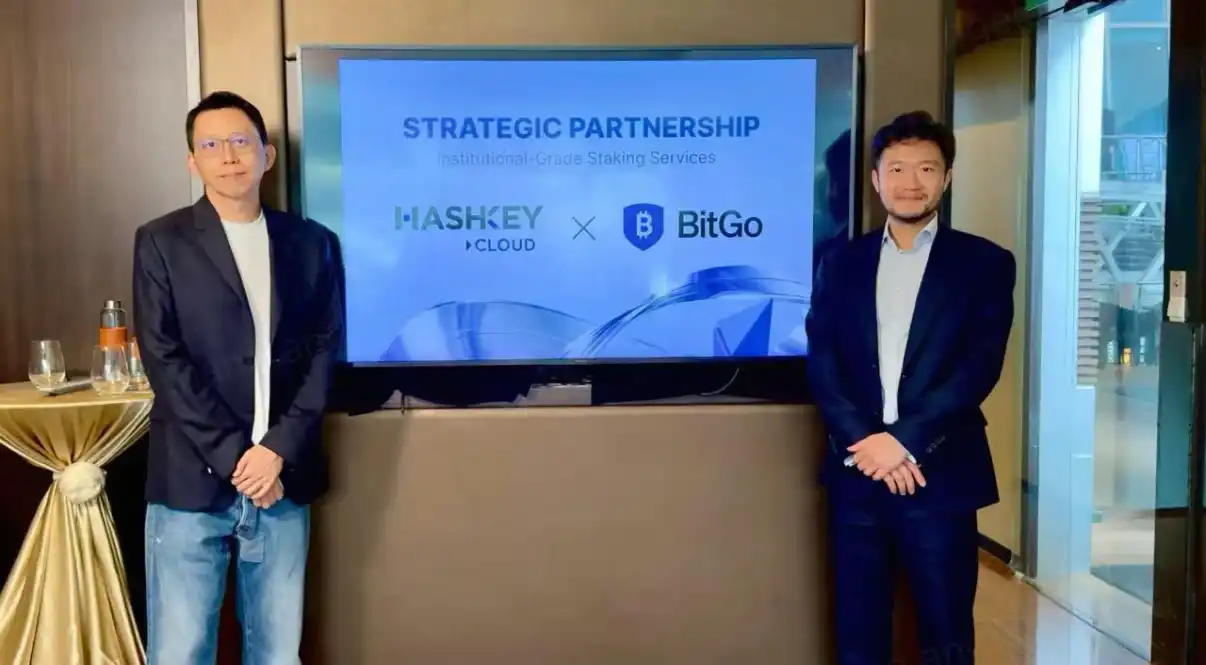
HashKey Cloud与纽交所上市的BitGo签署战略合作协议,聚焦机构级数字资产服务,涵盖质押(ETH、SOL等)、交易(通过BitGo新加坡实体)、托管及RWA领域,旨在打通亚太地区合规、一体化的机构服务通路。
2026年智能体经济推动支付基础设施升级,ODIG、Sunrate与Google Cloud在新加坡Token2049期间联合举办活动,聚焦Crypto Cards、稳定币支付与智能体金融在亚太的落地融合,探讨数字资产与传统金融网络衔接、机器经济下的新支付需求及产业布局。
Stripe 已从传统支付公司转型为 AI 经济基础设施提供商,核心业务扩展至全球增长支持、AI 公司营收自动化(如按 token 计费)、Agentic Commerce(让传统品牌接入 AI 平台销售)及 Agentic Payment(为 AI agent 提供安全支付权限),其战略重心转向服务 AI 公司全生命周期的收入、成本与交易权限管理。
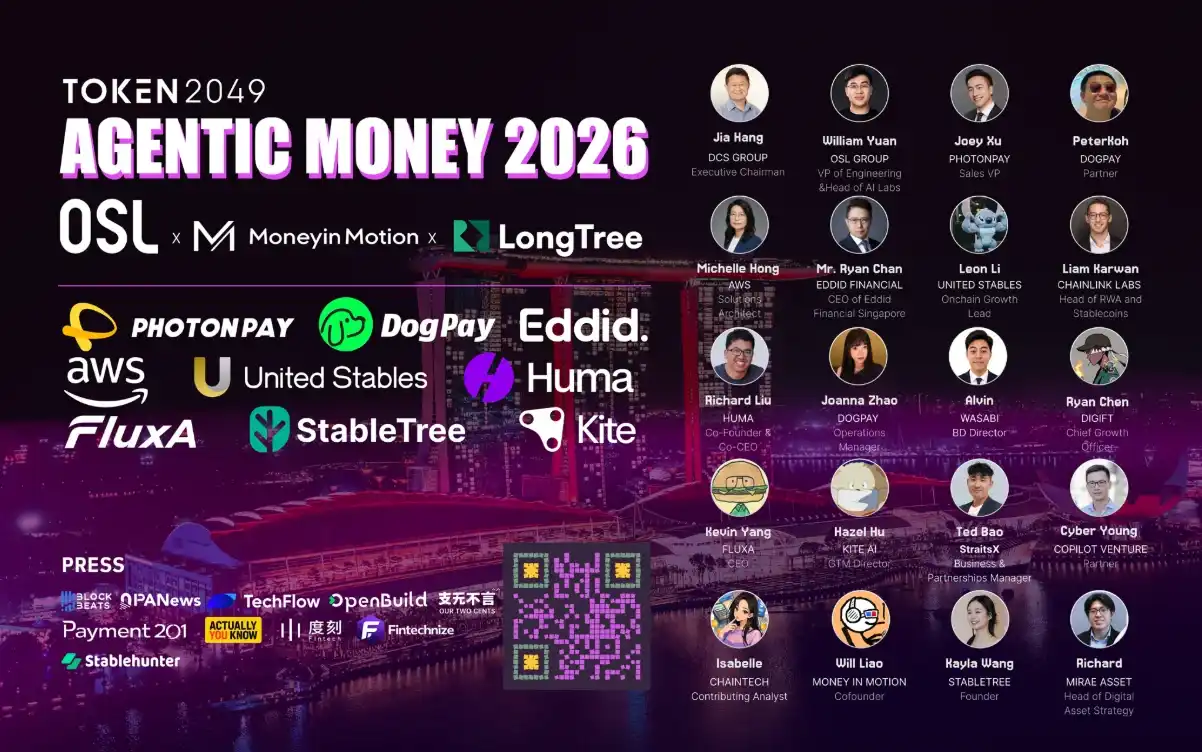
AGENTIC MONEY 2026峰会将于10月6日在新加坡举办,聚焦Agent驱动的新型经济形态,探讨Agentic支付、全球贸易稳定币结算、现实世界资产规模化流通及美股上链后的交易清算与AI执行等核心议题,旨在构建Agent原生的资金层基础设施。
Taboola创始人辛戈尔达指出程序化广告正加速萎缩,AI智能体(Agent)将取代人类和DSP成为万亿级广告市场最大买家;公司依托开放网络触达能力、独家媒体合作及独特用户行为数据,转型为Agentic AI驱动的效果广告平台,并已实现与Claude等AI工具的深度集成,推动广告主通过自然语言对话完成跨平台投放。
DeepSeek公开31页系统论文,首次披露其自研沙箱平台DSec,该平台支撑V3.2至V4.1全部Agentic RL训练,日均服务300万个沙箱、峰值并发超38万,具备高密度调度、分层镜像加载与安全防护能力,标志着Agent训练竞争从算法层转向环境基建层。
随着云端Agent(如Claude Tag、Grok Bot、Muse)兴起,AI工作流从单次GPU推理转向多步循环执行,大量工具调用、状态管理、网络访问等任务依赖CPU,推动CPU需求爆发式增长,催生新型算力品类Agentic CPU,并引发服务器CPU市场预测大幅上调及硬件架构分化。
Robinhood上线Agentic Trading功能,允许用户接入外部AI模型自主交易,资金隔离、风险自担;该模式属自营沙盒,非持牌资管;创业公司若转向代客资管,需解决牌照、托管与资本金三大合规门槛。
尽管谷歌在前沿大模型竞争中落后于OpenAI和Anthropic,且面临Meta Muse代理的新压力,但分析师认为其战略重心已转向Google Cloud与自研TPU芯片;TPU凭借高性价比、外售潜力及云基建期权,有望驱动收入多元化并推动FY2028收入达约7300亿美元,当前估值接近历史均值,构成TPU驱动反转前的买入窗口。